
Ипотека и рассрочка на строительство
Строительство дома в кредит
Ипотеку на строительство дома дают — и активно. Только Сбер с начала 2025 года выдал на ИЖС более 100 млрд ₽, а 70–80% таких кредитов берут семьи с детьми. «Твой Дом» строит по официальному договору подряда и помогает оформить ипотеку или рассрочку — вы получаете готовый дом, а не кредитный квест.
Ипотека на ИЖС
Кредит на строительство по договору подряда: банк переводит деньги этапами, залог — ваш участок.
Семейная ипотека
Ставка 6% для семей с детьми — строительство дома по договору подряда с эскроу-счётом.
IT-ипотека
Ставка до 6% для сотрудников аккредитованных IT-компаний — каждая вторая такая ипотека берётся на дом.
Рассрочка от компании
Без банка: фиксированный график платежей по этапам строительства дома.
Как это работает
Шесть шагов от заявки до новоселья
Весь путь — с нашим сопровождением: от первого расчёта до выдачи кредита и сдачи дома. Срок стройки по льготным программам — до 24 месяцев, а каркасный дом мы строим за сезон.
-
1
Заявка и консультация
Обсуждаем бюджет, участок и подходящую программу финансирования.
-
2
Проект и смета
Подбираем проект, фиксируем комплектацию и готовим смету в формате банка.
-
3
Одобрение банка
Помогаем собрать документы и сопровождаем заявку — решение обычно за 1–5 дней.
-
4
Договор подряда
Заключаем договор с фиксированной стоимостью и графиком этапов.
-
5
Строительство по этапам
Банк переводит средства за принятые этапы — вы контролируете каждый.
-
6
Приёмка и новоселье
Подписываем акты, регистрируем дом — вы заезжаете жить.
Калькулятор
Сколько дом будет стоить в месяц
Подвигайте ползунки — увидите ориентировочный ежемесячный платёж по аннуитетной схеме. По льготным программам он часто сравним с арендой квартиры.
Программы финансирования
Выберите свой способ оплаты дома
Условия зависят от банка, программы и вашей ситуации — поможем подобрать вариант с минимальным платежом и собрать первоначальный взнос.
Ипотека на строительство дома
Рыночный кредит на ИЖС по договору подряда: банк переводит средства этапами, залог — участок. Подходит для каркасных, СИП и модульных домов.
- ставка — от 17,8% (по данным банков, меняется вслед за ключевой)
- первоначальный взнос — от 20–30%
- срок — до 30 лет, досрочное погашение без штрафов
Семейная ипотека на ИЖС
Для семей с детьми: строительство дома по договору подряда с эскроу-счётом. Можно направить материнский капитал в первоначальный взнос.
- ставка — 6% (на ИЖС действует и после изменений 2026 года)
- сумма — до 6 млн ₽ в Калужской области
- взнос — от 20%, срок — до 30 лет
IT-ипотека
Для сотрудников аккредитованных IT-компаний: в Обнинске и Калуге лимит выше, чем у семейной. Каждая вторая IT-ипотека в России оформляется именно на строительство дома.
- ставка — до 6%
- сумма — до 18 млн ₽ (вне Москвы и Санкт-Петербурга)
- взнос — от 20%, строительство — по договору подряда с эскроу
Сельская ипотека
Ставка 3% на строительство в сельских территориях. С 2025 года программа доступна работникам АПК и социальной сферы, жителям опорных населённых пунктов.
- ставка — 3%
- сумма — до 6 млн ₽, срок — до 25 лет
- проверим, подходит ли ваш участок и ваша ситуация
Маткапитал и 450 000 ₽
Материнский капитал можно направить в первоначальный взнос или на погашение ипотеки на ИЖС — без ожидания трёх лет. Многодетным семьям дополнительно положено до 450 000 ₽.
- 728 921,90 ₽ — на первого ребёнка (2026)
- 963 243,17 ₽ — на второго и последующих
- выплата 450 000 ₽ многодетным действует до 2030 года
Рассрочка от «Твой Дом»
Строим по графику: платите частями по этапам работ, без банка, процентов и проверки кредитной истории.
- первый платёж — старт работ
- график привязан к этапам: фундамент, коробка, кровля, отделка
- подходит, если нужен короткий срок или не хотите оформлять кредит
Ставки и условия — по действующим программам банков на дату публикации, могут меняться. Точные условия уточняйте в банке. Не является публичной офертой.
Одобрение ипотеки
Почему банк одобрит стройку именно с нами
Банк кредитует строительство, только когда уверен в подрядчике. Мы даём банку всё, что он проверяет, — а ваши деньги защищает эскроу-счёт.
Что проверяет банк
- договор подряда с фиксированной сметой
- график этапов строительства и платежей
- расчёты через эскроу-счёт по 186-ФЗ (обязательно для льготных программ с 01.03.2025)
- подтверждение каждого этапа актами и фото
- право собственности и вид разрешённого использования участка
Что делаем мы
- готовим договор подряда и понятную смету в формате банка
- работаем по этапам и подписываем акты после каждого
- синхронизируем этапы стройки с графиком траншей банка
- отчитываемся перед банком: акты, фото, документы
- сопровождаем сделку — от заявки до выдачи кредита
Эскроу защищает ваши деньги
При строительстве с подрядчиком деньги банка лежат на специальном эскроу-счёте и застрахованы государством (АСВ) до 10 млн ₽. Мы получаем оплату только за принятые вами этапы — а при ипотеке с эскроу не требуется ни залог, ни поручитель.
Без стресса
Страхи, которые мы снимаем
Честно отвечаем на то, что больше всего беспокоит тех, кто строит дом в кредит.
«Банки не дают ипотеку на стройку»
Дают — и массово: Сбер выдал на ИЖС больше 100 млрд ₽ с начала 2025 года, а 70–80% кредитов на строительство берут семьи с детьми. Проверим вашу ситуацию до подачи заявки.
«Подрядчик бросит стройку, а платить придётся»
Деньги банка лежат на эскроу-счёте и застрахованы АСВ до 10 млн ₽. Мы получаем оплату только за принятые этапы: не достроили — вы не потеряли деньги.
«Придётся платить и за аренду, и за ипотеку»
Каркасный дом строится за сезон, а не за годы, а платёж по льготной ипотеке часто сравним с арендой. Поможем спланировать график платежей и транши под ваш бюджет.
«Переплата по процентам сожрёт всё»
Льготные программы дают 3–6% вместо рыночных 18–23%. Досрочное погашение — без штрафов. А стройка дорожает на 15–25% в год — ждать часто дороже, чем кредит.
«Нет первоначального взноса»
Соберём взнос из материнского капитала (до 963 243,17 ₽), выплаты 450 000 ₽ многодетным, залога имеющейся недвижимости или созаёмщиков.
«Банк зависнет с траншами»
Смета и этапы стройки синхронизированы с графиком траншей банка заранее, отчёты по каждому этапу готовим сами. С 2026 года Сбер раскрывает эскроу поэтапно — оплата идёт после каждого принятого этапа.
«Откажут из-за дохода»
До подачи заявки проверим анкету и подскажем, как повысить шансы: какие доходы принимаются, нужен ли созаёмщик. Самозанятым подойдёт справка из приложения «Мой налог».
«Участок не пройдёт проверку банка»
Проверим вид разрешённого использования, собственность и обременения до подачи заявки — чтобы отказ банка не стал для вас сюрпризом.
Пример расчёта
«А-Фрейм» — ипотека вместо аренды
Реальный проект из каталога: компактный дом 40 м² с антресолью за 1 534 000 ₽.
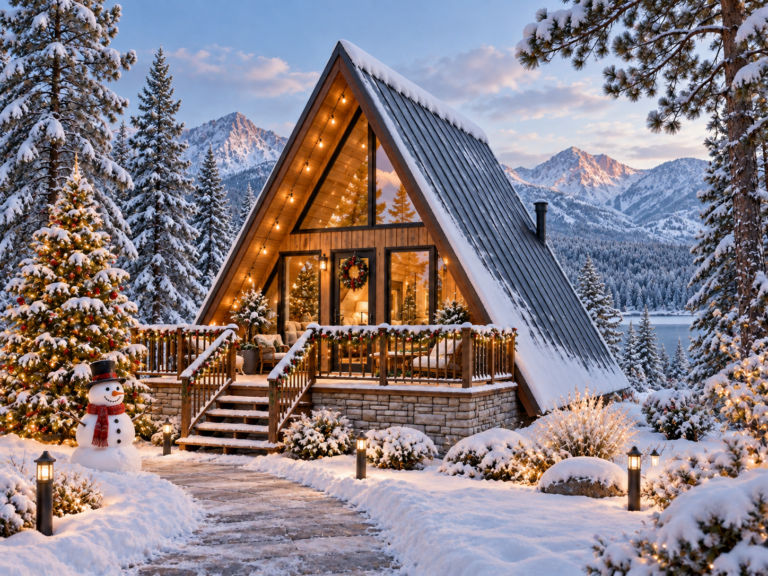
Проект дома «А-Фрейм»
40 м² + антресоль 15 м² · кухня-гостиная, санузел, спальное место наверху · три комплектации.
| Стоимость дома | 1 534 000 ₽ |
|---|---|
| Первоначальный взнос 30% | 460 200 ₽ |
| Сумма кредита | 1 073 800 ₽ |
| Платёж по семейной ипотеке 6% на 15 лет | ≈ 9 100 ₽/мес |
| Платёж по рыночной ставке от 18% | ≈ 17 300 ₽/мес |
Это сравнимо с арендой квартиры — только платежи идут в собственный дом.
Документы
Что понадобится для оформления
Список зависит от банка и программы — точный перечень подготовим под вашу ситуацию до подачи заявки.
От вас
- паспорт и СНИЛС
- подтверждение дохода (2-НДФЛ, справка по форме банка или «Мой налог»)
- документы на участок (выписка из ЕГРН, право собственности)
- уведомление о планируемом строительстве
- сертификат на маткапитал — если планируете использовать
Готовим мы
- договор подряда с фиксированной стоимостью
- смету и график этапов в формате банка
- проект дома и спецификацию материалов
- отчёты и акты для банка по каждому этапу
- сопровождение заявки до выдачи кредита
Вопросы и ответы
Частые вопросы о доме в кредит
Можно ли взять ипотеку на каркасный или СИП-дом?
Да. Банкам важны не технология, а договор подряда с фиксированной сметой и графиком этапов. Каркасные, СИП-панельные и модульные дома кредитуются по обычным программам ИЖС.
Какой первоначальный взнос нужен?
По льготным программам — от 20%, по рыночным — 20–30% и выше. Взнос можно собрать из материнского капитала, выплаты 450 000 ₽ многодетным, залога имеющейся недвижимости или с помощью созаёмщиков. Программы со взносом 10% — редкие акции, а не норма.
Можно ли использовать материнский капитал на строительство?
Да. Маткапитал направляется в первоначальный взнос или на погашение ипотеки на ИЖС, в том числе при строительстве через эскроу, без ожидания трёх лет. В 2026 году: 728 921,90 ₽ на первого ребёнка и 963 243,17 ₽ на второго и последующих. Поможем с документами и отчётами в СФР.
Что будет залогом по кредиту?
Участок, на котором строится дом. Если стоимости участка не хватает, банки принимают в залог другую недвижимость (в том числе родственников) или поручителей. При ипотеке с эскроу залог и поручитель не требуются.
Как банк перечисляет деньги на стройку?
При строительстве с подрядчиком деньги лежат на эскроу-счёте и переводятся после приёмки этапов (с 2026 года Сбер раскрывает эскроу поэтапно). При самостоятельном строительстве банк выдаёт траншами: первый — до половины суммы, следующие — после отчёта по предыдущему.
Обязательно ли строить через эскроу-счёт?
Для семейной и IT-ипотеки с подрядчиком — обязательно (закон 186-ФЗ, с 01.03.2025). Для рыночных и сельской программы — по договорённости с банком. Плюс эскроу: деньги застрахованы АСВ до 10 млн ₽, подрядчик получает оплату только за сданные этапы.
Действует ли семейная ипотека на строительство дома?
Да. Семейная ипотека работает до 2030 года: ставка 6%, в Калужской области — до 6 млн ₽, взнос от 20%. Строить нужно по договору подряда с эскроу-счётом. На ИЖС ставка 6% сохранилась и после изменений программы в 2026 году.
Кому подходит сельская ипотека под 3%?
С 2025 года — работникам агропромышленного комплекса и социальной сферы, жителям опорных населённых пунктов. Сумма до 6 млн ₽ на срок до 25 лет. Пришлите адрес участка — проверим, подходит ли он под условия программы.
Дадут ли ипотеку, если строить дом своими силами?
Дают, но банки относятся к хозспособу осторожнее: сумма меньше, чаще требуют залог иной недвижимости, а построиться нужно за 24 месяца, иначе льготная ставка сменится рыночной. С аккредитованным подрядчиком одобрение проще, сумма выше, а деньги защищены эскроу.
Я самозанятый или получаю серую зарплату — одобрят ли?
Самозанятым — да: доход подтверждается справкой из приложения «Мой налог», обычно смотрят 6–12 месяцев. «Серый» доход банки учитывают хуже, действуют лимиты по долговой нагрузке. До подачи заявки проверим вашу анкету и подскажем, как повысить шансы.
Страхование обязательно?
Страхование жизни и здоровья формально добровольное, но без него ставка выше (обычно +1 п.п.), а по льготным программам оно обязательно для сохранения льготной ставки. Дом страхуется после постановки на кадастровый учёт. Полный состав платежей посчитаем заранее — без сюрпризов.
Сколько времени занимает оформление?
Предварительное решение банки дают за 1–5 рабочих дней. Полный цикл — оценка, уведомления, регистрация залога и выдача — обычно 2–6 недель при полном пакете документов. Задержки чаще всего связаны с документами по участку, поэтому мы проверяем их заранее.
Участок в СНТ или с «неправильным» назначением — что делать?
Льготные программы работают на землях ИЖС и ЛПХ в границах населённых пунктов; участки с видом «ведение садоводства» не подходят, а зарегистрированные постройки могут стать причиной отказа. Проверим участок до подачи заявки и предупредим о рисках.
Вы помогаете с оформлением кредита?
Да. Готовим смету, договор подряда и документы по стройке, взаимодействуем с банком и сопровождаем сделку до выдачи кредита. Консультация — бесплатно.
Отзывы
Нам доверяют строительство домов
«В 2008 году мы обратились в компанию „Твой Дом“. Участок требовал индивидуального подхода, и стандартные проекты нам не подходили. С этой проблемой нам успешно помогли — дом был построен по индивидуальному проекту».
«О домах, построенных по канадской технологии, мы слышали только положительные отзывы. Привлекало и быстрое строительство, и относительно невысокие цены. Решение было принято — и мы не пожалели».
Бесплатная консультация
Посчитаем ипотеку под ваш дом
Оставьте контакты — перезвоним в рабочее время: подберём проект, посчитаем платёж и расскажем, какие программы подходят именно вам.
- подберём проект и комплектацию под бюджет
- рассчитаем платёж по программам банков
- проверим участок и документы до заявки
Информация на странице носит справочный характер и не является публичной офертой (ст. 437 ГК РФ). Ставки, суммы и условия программ финансирования устанавливаются банками и могут меняться; актуальные условия уточняйте в банке-партнёре. Примеры платежей рассчитаны по аннуитетной формуле и не учитывают страхование, комиссии и изменение ставки. Строительство выполняется по договору подряда с ИП Кизин Вадим Владимирович (ОГРН 304402535900397).
От планов к своему дому
Обсудим вашу задачу
Расскажите об участке, желаемой планировке и работах, которые хотите поручить нам.